Domain kinderbetreuung-bremen.de kaufen?
Wir ziehen mit dem Projekt
kinderbetreuung-bremen.de um.
Sind Sie am Kauf der Domain
kinderbetreuung-bremen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kinderbetreuung-bremen.de kaufen?
Wie berechnen sich Herstellkosten?
Herstellkosten berechnen sich durch die Summe aller Kosten, die bei der Herstellung eines Produkts anfallen. Dazu gehören Materialkosten, Arbeitskosten, Maschinenkosten, Energiekosten und weitere indirekte Kosten wie Miete, Versicherung und Verwaltungskosten. Diese Kosten werden in der Regel in einem Herstellkostenrechnungssystem erfasst und auf das jeweilige Produkt umgelegt. Durch die genaue Erfassung und Berechnung der Herstellkosten können Unternehmen den Verkaufspreis ihres Produkts festlegen und ihre Rentabilität sicherstellen. Es ist wichtig, die Herstellkosten genau zu kalkulieren, um wettbewerbsfähig zu bleiben und langfristig erfolgreich zu sein. **
Ist Herstellkosten der Erzeugung berechnen?
Ist Herstellkosten der Erzeugung berechnen? Die Berechnung der Herstellkosten ist ein wichtiger Schritt für Unternehmen, um den tatsächlichen Produktionsaufwand zu ermitteln. Dabei werden alle Kosten berücksichtigt, die direkt mit der Herstellung eines Produkts in Verbindung stehen, wie Materialkosten, Arbeitskosten und Fertigungskosten. Durch die genaue Berechnung der Herstellkosten können Unternehmen ihre Preisgestaltung optimieren und ihre Rentabilität verbessern. Es ist daher entscheidend, die Herstellkosten korrekt zu ermitteln, um fundierte Geschäftsentscheidungen treffen zu können. Unternehmen sollten daher sicherstellen, dass sie über effiziente Methoden verfügen, um die Herstellkosten ihrer Erzeugnisse genau zu berechnen. **

Ähnliche Suchbegriffe für Herstellkosten
Top-Angebote
Produkte zum Begriff Herstellkosten:
-
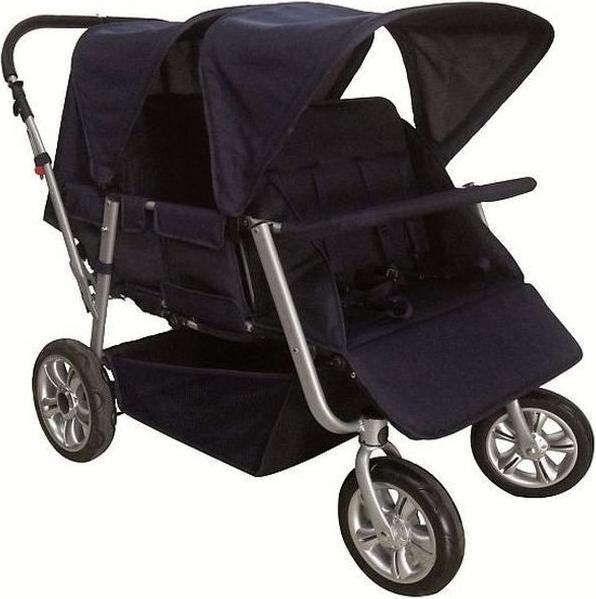
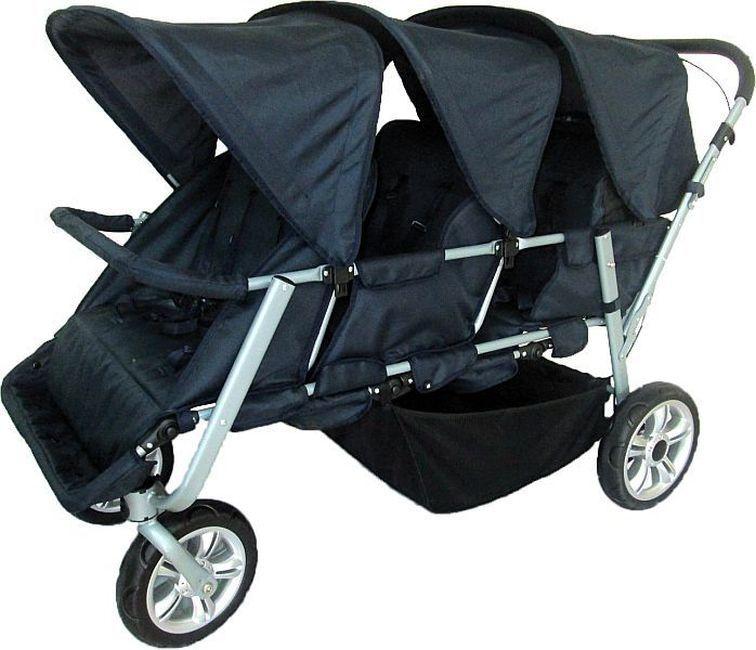
Krippenwagen Helena 6 Sitzer Faltbar Tagesmutter Kindergarten Kinderwagen Ausflug KinderbusKrippenwagen Helena 6 Sitzer faltbarKrippenwagen Helena 6- Sitzer in dunkelblauKrippenwagen zum Zusammenklappen für 6 Kinder.Der Wagen läuft leicht und leise.Die Vorderräder sind um 360° schwenkbar, können aber bei Bedarf festgestellt werden.Ausgestattet mit robustem abwaschbarem Stoff.Die Sonnendächer sind stufenlos verstellbar.Inklusive 6 Sicherungsgurte.Leichte EVA-Räder sind wartungsfrei und vermitteln ein Fahrgefühl wie Lufträder.Am Handgriff befindet sich die Handbremse. Zudem noch eine Fuß-Feststellbremse. Maße: 149 x 83 x 94 cm, Griffhöhe: 94 cmMaße geklappt: 143,5 x 83 x 40 cm1009,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Portfolio-Konzept für Kita und KindergartenDas Portfolio-Konzept für Kita und Kindergarten , 3-6 Jahre , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 200702, Produktform: Kartoniert, Redaktion: Bostelmann, Antje, Seitenzahl/Blattzahl: 129, Keyword: Individualisiertes Lernen; Selbstbestimmung; Frühförderung; Leistungsbewertung; Portfoliomethode, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Thema: Optimieren, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 297, Breite: 211, Höhe: 12, Gewicht: 569, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
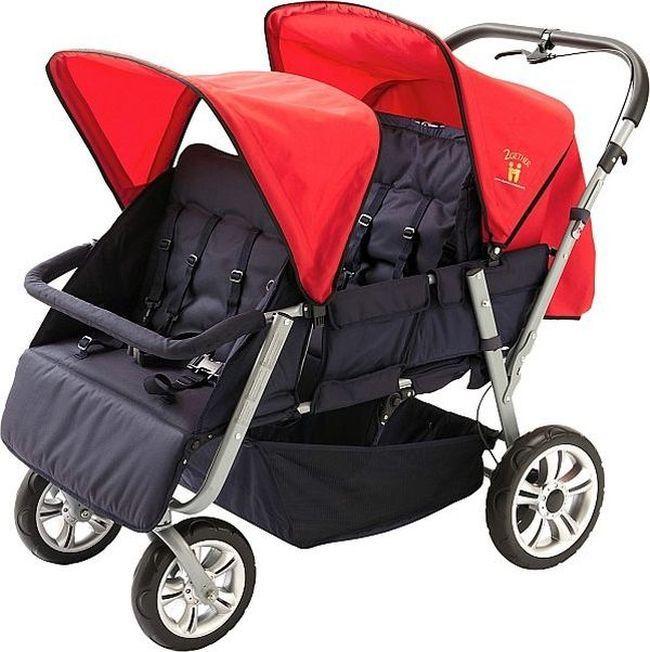
Krippenwagen Helena 4Er Rote Sonnendächer Tagesmutter Kindergarten Kinderwagen Ausflug KinderbusKrippenwagen Helena 4er Rote SonnendächerKrippenwagen Helena 4- Sitzer dunkelblau mit roten Sonnendächern.Krippenwagen zum Zusammenklappen für 4 Kinder.Der Wagen läuft leicht und leise.Die Vorderräder sind um 360° schwenkbar, können aber bei Bedarf festgestellt werden.Ausgestattet mit robustem abwaschbarem Stoff.Die Sonnendächer sind stufenlos verstellbar.Inklusive 4 Sicherungsgurte.Leichte EVA-Räder sind wartungsfrei und vermitteln ein Fahrgefühl wie Lufträder.Am Handgriff befindet sich die Handbremse. Zudem noch eine Fuß-Feststellbremse.Maße des Wagens: L x B x H 135 x 83 x 90 cmMaße geklappt: L x B x H 130 x 83 x 40 cmSitzfläche für 2 Kinder: 60 cmHöhe bis zum Sonnenschutz: 55 cm797,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betreuung – Erziehung – Bildung, Fachbücher von Mirjam StaubDie Diskussion um die Betreuung von Schulkindern wird oft ahistorisch geführt. Doch erste Horte zur Betreuung, Erziehung und Bildung von Kindern gab es in der Schweiz bereits in den 1880er-Jahren. Diese pädagogischen Einrichtungen hatten zunächst den Anspruch, Schule und Familie zu ergänzen, nahmen aber bald fürsorgerischen Charakter an. Wie sie sich durchzusetzen begannen und welchen Wandlungen sie unterworfen waren, beleuchtet der vorliegende Band. Winterthur, Zürich und St. Gallen waren die ersten Städte in der Deutschschweiz, wo Horte für Schulkinder eingerichtet wurden. Entstanden als private Einrichtungen, gingen die Horte Mitte des 20. Jahrhunderts an die örtlichen Schulgemeinden über. In den Horten sollten vermeintlich gefährdete Kinder in der Zeit zwischen dem Unterrichtsende und dem Arbeitsschluss der Eltern beaufsichtigt und erzogen werden. Das damit verbundene pädagogische Handeln, die Ausbildung der Kinderhortleiterinnen und -leiter und die Zusammenarbeit der verschiedenen Akteure mussten erst erarbeitet werden. Die Prozesse der Institutionalisierung verliefen in den Städten unterschiedlich. Die Untersuchung geht ihnen von der Zeit der Gründung bis zur Kommunalisierung der Horte nach und wirft einen neuen Blick auf aktuelle Diskussionen um Betreuungsangebote für Schulkinder.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Herstellkosten der Produktion?
Was sind die Herstellkosten der Produktion? Die Herstellkosten einer Produktion umfassen alle Kosten, die direkt mit der Herstellung eines Produkts verbunden sind, wie Materialkosten, Arbeitskosten und Maschinenkosten. Sie sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts und beeinflussen maßgeblich den Verkaufspreis. Die genaue Höhe der Herstellkosten hängt von verschiedenen Faktoren wie der Produktionsmenge, der Komplexität des Produkts und den eingesetzten Technologien ab. Eine genaue Kalkulation der Herstellkosten ist entscheidend für die Rentabilität eines Produkts und die Wettbewerbsfähigkeit eines Unternehmens. **
-
Ist Herstellkosten der Erzeugung aus Bab?
Ist Herstellkosten der Erzeugung aus Bab? Diese Frage ist nicht ganz klar formuliert. Es könnte sein, dass Sie wissen möchten, ob die Herstellungskosten von Bab bekannt sind oder ob sie aus Bab hergestellt werden. Um eine genaue Antwort geben zu können, benötige ich weitere Informationen über das Thema "Bab" und die spezifischen Herstellkosten, die Sie ansprechen möchten. Gerne helfe ich Ihnen weiter, sobald ich mehr Kontext habe. **
-
Wie setzen sich die Herstellkosten zusammen?
Wie setzen sich die Herstellkosten zusammen? Herstellkosten umfassen alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind, wie Materialkosten, Arbeitskosten und Fertigungskosten. Materialkosten beinhalten die Kosten für alle Rohstoffe und Komponenten, die für die Herstellung des Produkts benötigt werden. Arbeitskosten umfassen die Löhne der Mitarbeiter, die direkt an der Produktion beteiligt sind. Fertigungskosten beinhalten alle weiteren Kosten, die für die Herstellung des Produkts anfallen, wie Maschinenkosten, Energiekosten und Wartungskosten. Zusammen bilden diese Kosten die Gesamtkosten, die für die Herstellung eines Produkts anfallen. **
-
Warum wird eine Bestandsmehrung von den Herstellkosten der Erzeugung abgezogen und eine Bestandsminderung zu den Herstellkosten hinzugezählt?
Eine Bestandsmehrung wird von den Herstellkosten abgezogen, da sie bedeutet, dass weniger Produkte verkauft wurden als produziert. Die nicht verkauften Produkte werden als Vermögenswert betrachtet und daher von den Herstellkosten abgezogen. Eine Bestandsminderung wird zu den Herstellkosten hinzugezählt, da sie bedeutet, dass mehr Produkte verkauft wurden als produziert. Die zusätzlich verkauften Produkte werden als Verlust betrachtet und daher zu den Herstellkosten hinzugezählt. **

Verwendet man bei der Deckungsbeitragsrechnung die variablen Herstellkosten der abgesetzten Menge oder die variablen Herstellkosten der hergestellten Menge?
Bei der Deckungsbeitragsrechnung verwendet man die variablen Herstellkosten der abgesetzten Menge. Diese Kosten beziehen sich auf die tatsächlich verkauften Produkte und sind somit aussagekräftiger für die Berechnung des Deckungsbeitrags. Die variablen Herstellkosten der hergestellten Menge hingegen beziehen sich auf alle produzierten Produkte, unabhängig davon, ob sie verkauft werden oder nicht. **
Wie berechnet man die Herstellkosten des Umsatzes?
Die Herstellkosten des Umsatzes werden berechnet, indem die direkten Materialkosten, die direkten Arbeitskosten und die indirekten Herstellungskosten addiert werden. Die direkten Materialkosten umfassen den Wert der verwendeten Rohstoffe und Materialien, die direkten Arbeitskosten beinhalten die Lohnkosten der Mitarbeiter, die direkt an der Herstellung beteiligt sind, und die indirekten Herstellungskosten umfassen Kosten wie Miete, Strom, Wartung, etc. Diese Kosten werden dann durch den Umsatz geteilt, um die Herstellkosten des Umsatzes in Prozent zu berechnen. **
Top-Angebote
Produkte zum Begriff Herstellkosten:
-
Krippenwagen Helena 4Er Dunkelblau Tagesmutter Kindergarten Kinderwagen Ausflug KinderbusKrippenwagen Helena 4er dunkelblauKrippenwagen zum Zusammenklappen für 4 Kinder.Der Wagen läuft leicht und leise.Die Vorderräder sind um 360° schwenkbar, können aber bei Bedarf festgestellt werden.Ausgestattet mit robustem abwaschbarem Stoff.Die Sonnendächer sind im Lieferumfang enthalten, stufenlos verstellbar.Inklusive 4 Sicherungsgurte.Leichte EVA-Räder sind wartungsfrei und vermitteln ein Fahrgefühl wie Lufträder.Am Handgriff befindet sich die Handbremse. Zudem noch eine Fuß-Feststellbremse.Maße des Wagens: L x B x H 135 x 83 x 90 cmMaße geklappt: L x B x H 130 x 83 x 40 cm746,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krippenwagen Helena 6 Sitzer Faltbar Tagesmutter Kindergarten Kinderwagen Ausflug KinderbusKrippenwagen Helena 6 Sitzer faltbarKrippenwagen Helena 6- Sitzer in dunkelblauKrippenwagen zum Zusammenklappen für 6 Kinder.Der Wagen läuft leicht und leise.Die Vorderräder sind um 360° schwenkbar, können aber bei Bedarf festgestellt werden.Ausgestattet mit robustem abwaschbarem Stoff.Die Sonnendächer sind stufenlos verstellbar.Inklusive 6 Sicherungsgurte.Leichte EVA-Räder sind wartungsfrei und vermitteln ein Fahrgefühl wie Lufträder.Am Handgriff befindet sich die Handbremse. Zudem noch eine Fuß-Feststellbremse. Maße: 149 x 83 x 94 cm, Griffhöhe: 94 cmMaße geklappt: 143,5 x 83 x 40 cm1009,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Portfolio-Konzept für Kita und KindergartenDas Portfolio-Konzept für Kita und Kindergarten , 3-6 Jahre , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 200702, Produktform: Kartoniert, Redaktion: Bostelmann, Antje, Seitenzahl/Blattzahl: 129, Keyword: Individualisiertes Lernen; Selbstbestimmung; Frühförderung; Leistungsbewertung; Portfoliomethode, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Thema: Optimieren, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 297, Breite: 211, Höhe: 12, Gewicht: 569, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnen sich Herstellkosten?
Herstellkosten berechnen sich durch die Summe aller Kosten, die bei der Herstellung eines Produkts anfallen. Dazu gehören Materialkosten, Arbeitskosten, Maschinenkosten, Energiekosten und weitere indirekte Kosten wie Miete, Versicherung und Verwaltungskosten. Diese Kosten werden in der Regel in einem Herstellkostenrechnungssystem erfasst und auf das jeweilige Produkt umgelegt. Durch die genaue Erfassung und Berechnung der Herstellkosten können Unternehmen den Verkaufspreis ihres Produkts festlegen und ihre Rentabilität sicherstellen. Es ist wichtig, die Herstellkosten genau zu kalkulieren, um wettbewerbsfähig zu bleiben und langfristig erfolgreich zu sein. **
-
Ist Herstellkosten der Erzeugung berechnen?
Ist Herstellkosten der Erzeugung berechnen? Die Berechnung der Herstellkosten ist ein wichtiger Schritt für Unternehmen, um den tatsächlichen Produktionsaufwand zu ermitteln. Dabei werden alle Kosten berücksichtigt, die direkt mit der Herstellung eines Produkts in Verbindung stehen, wie Materialkosten, Arbeitskosten und Fertigungskosten. Durch die genaue Berechnung der Herstellkosten können Unternehmen ihre Preisgestaltung optimieren und ihre Rentabilität verbessern. Es ist daher entscheidend, die Herstellkosten korrekt zu ermitteln, um fundierte Geschäftsentscheidungen treffen zu können. Unternehmen sollten daher sicherstellen, dass sie über effiziente Methoden verfügen, um die Herstellkosten ihrer Erzeugnisse genau zu berechnen. **
-
Was sind die Herstellkosten der Produktion?
Was sind die Herstellkosten der Produktion? Die Herstellkosten einer Produktion umfassen alle Kosten, die direkt mit der Herstellung eines Produkts verbunden sind, wie Materialkosten, Arbeitskosten und Maschinenkosten. Sie sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts und beeinflussen maßgeblich den Verkaufspreis. Die genaue Höhe der Herstellkosten hängt von verschiedenen Faktoren wie der Produktionsmenge, der Komplexität des Produkts und den eingesetzten Technologien ab. Eine genaue Kalkulation der Herstellkosten ist entscheidend für die Rentabilität eines Produkts und die Wettbewerbsfähigkeit eines Unternehmens. **
-
Ist Herstellkosten der Erzeugung aus Bab?
Ist Herstellkosten der Erzeugung aus Bab? Diese Frage ist nicht ganz klar formuliert. Es könnte sein, dass Sie wissen möchten, ob die Herstellungskosten von Bab bekannt sind oder ob sie aus Bab hergestellt werden. Um eine genaue Antwort geben zu können, benötige ich weitere Informationen über das Thema "Bab" und die spezifischen Herstellkosten, die Sie ansprechen möchten. Gerne helfe ich Ihnen weiter, sobald ich mehr Kontext habe. **
Ähnliche Suchbegriffe für Herstellkosten
-
Krippenwagen Helena 4Er Rote Sonnendächer Tagesmutter Kindergarten Kinderwagen Ausflug KinderbusKrippenwagen Helena 4er Rote SonnendächerKrippenwagen Helena 4- Sitzer dunkelblau mit roten Sonnendächern.Krippenwagen zum Zusammenklappen für 4 Kinder.Der Wagen läuft leicht und leise.Die Vorderräder sind um 360° schwenkbar, können aber bei Bedarf festgestellt werden.Ausgestattet mit robustem abwaschbarem Stoff.Die Sonnendächer sind stufenlos verstellbar.Inklusive 4 Sicherungsgurte.Leichte EVA-Räder sind wartungsfrei und vermitteln ein Fahrgefühl wie Lufträder.Am Handgriff befindet sich die Handbremse. Zudem noch eine Fuß-Feststellbremse.Maße des Wagens: L x B x H 135 x 83 x 90 cmMaße geklappt: L x B x H 130 x 83 x 40 cmSitzfläche für 2 Kinder: 60 cmHöhe bis zum Sonnenschutz: 55 cm797,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betreuung – Erziehung – Bildung, Fachbücher von Mirjam StaubDie Diskussion um die Betreuung von Schulkindern wird oft ahistorisch geführt. Doch erste Horte zur Betreuung, Erziehung und Bildung von Kindern gab es in der Schweiz bereits in den 1880er-Jahren. Diese pädagogischen Einrichtungen hatten zunächst den Anspruch, Schule und Familie zu ergänzen, nahmen aber bald fürsorgerischen Charakter an. Wie sie sich durchzusetzen begannen und welchen Wandlungen sie unterworfen waren, beleuchtet der vorliegende Band. Winterthur, Zürich und St. Gallen waren die ersten Städte in der Deutschschweiz, wo Horte für Schulkinder eingerichtet wurden. Entstanden als private Einrichtungen, gingen die Horte Mitte des 20. Jahrhunderts an die örtlichen Schulgemeinden über. In den Horten sollten vermeintlich gefährdete Kinder in der Zeit zwischen dem Unterrichtsende und dem Arbeitsschluss der Eltern beaufsichtigt und erzogen werden. Das damit verbundene pädagogische Handeln, die Ausbildung der Kinderhortleiterinnen und -leiter und die Zusammenarbeit der verschiedenen Akteure mussten erst erarbeitet werden. Die Prozesse der Institutionalisierung verliefen in den Städten unterschiedlich. Die Untersuchung geht ihnen von der Zeit der Gründung bis zur Kommunalisierung der Horte nach und wirft einen neuen Blick auf aktuelle Diskussionen um Betreuungsangebote für Schulkinder.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bewertung zu Herstellkosten von unfertigen und fertigen Erzeugnissen nach HGB, EStG und IFRS im Vergleich, Taschenbuch von Kathleen Oeser, GRIN,Die Bewertung Zu Herstellkosten Von Unfertigen Und Fertigen Erzeugnissen Nach Hgb, Estg Und Ifrs Im Vergleich, Taschenbuch Von Kathleen Oeser, Grin, 978-3-668-17064-3, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meine Kita- und Kindergarten-Freunde Erinnerungsalbum für den Kindergarten und die Kita Kindergartenalbum Kitaalbum Freundebuch für Mädchen undMeine Kita- Und Kindergarten-freunde Erinnerungsalbum Für Den Kindergarten Und Die Kita Kindergartenalbum Kitaalbum Freundebuch Für Mädchen Und Jungen, Taschenbuch Von Katja Köhler, Epubli, 978-3-7502-8015-1, Seitenanzahl: 566,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie setzen sich die Herstellkosten zusammen?
Wie setzen sich die Herstellkosten zusammen? Herstellkosten umfassen alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind, wie Materialkosten, Arbeitskosten und Fertigungskosten. Materialkosten beinhalten die Kosten für alle Rohstoffe und Komponenten, die für die Herstellung des Produkts benötigt werden. Arbeitskosten umfassen die Löhne der Mitarbeiter, die direkt an der Produktion beteiligt sind. Fertigungskosten beinhalten alle weiteren Kosten, die für die Herstellung des Produkts anfallen, wie Maschinenkosten, Energiekosten und Wartungskosten. Zusammen bilden diese Kosten die Gesamtkosten, die für die Herstellung eines Produkts anfallen. **
-
Warum wird eine Bestandsmehrung von den Herstellkosten der Erzeugung abgezogen und eine Bestandsminderung zu den Herstellkosten hinzugezählt?
Eine Bestandsmehrung wird von den Herstellkosten abgezogen, da sie bedeutet, dass weniger Produkte verkauft wurden als produziert. Die nicht verkauften Produkte werden als Vermögenswert betrachtet und daher von den Herstellkosten abgezogen. Eine Bestandsminderung wird zu den Herstellkosten hinzugezählt, da sie bedeutet, dass mehr Produkte verkauft wurden als produziert. Die zusätzlich verkauften Produkte werden als Verlust betrachtet und daher zu den Herstellkosten hinzugezählt. **
-
Verwendet man bei der Deckungsbeitragsrechnung die variablen Herstellkosten der abgesetzten Menge oder die variablen Herstellkosten der hergestellten Menge?
Bei der Deckungsbeitragsrechnung verwendet man die variablen Herstellkosten der abgesetzten Menge. Diese Kosten beziehen sich auf die tatsächlich verkauften Produkte und sind somit aussagekräftiger für die Berechnung des Deckungsbeitrags. Die variablen Herstellkosten der hergestellten Menge hingegen beziehen sich auf alle produzierten Produkte, unabhängig davon, ob sie verkauft werden oder nicht. **
-
Wie berechnet man die Herstellkosten des Umsatzes?
Die Herstellkosten des Umsatzes werden berechnet, indem die direkten Materialkosten, die direkten Arbeitskosten und die indirekten Herstellungskosten addiert werden. Die direkten Materialkosten umfassen den Wert der verwendeten Rohstoffe und Materialien, die direkten Arbeitskosten beinhalten die Lohnkosten der Mitarbeiter, die direkt an der Herstellung beteiligt sind, und die indirekten Herstellungskosten umfassen Kosten wie Miete, Strom, Wartung, etc. Diese Kosten werden dann durch den Umsatz geteilt, um die Herstellkosten des Umsatzes in Prozent zu berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.